退休後最貴的不是生活費,是醫療與長照
很多人退休前仔細算過生活費,卻忘了把另外兩筆預算算進去:退休後的醫療自費、以及需要人照顧時的長照費。這兩塊加起來,金額可能比想像中高。帶你用三個數字,把退休健康風險的真實缺口看清楚。
陪客戶做退休規劃時,我常問一個問題:「你有沒有想過,退休後最大的支出是什麼?」
多數人的答案是「生活費」。
這個答案沒有錯,只是算漏了兩件事。
退休後的錢,其實有三塊
大多數人規劃退休金,是這樣算的:
月生活費 × 12 個月 × 退休年數
這個算法抓住了「每天吃飯、水電、交通」那一塊,卻把另外兩塊忘掉了:
- 醫療費:退休後的身體狀況不比年輕,而且健保幫你付的那塊越來越薄,貴的、新的,往往都在自費區。
- 長照費:如果有一天需要人照顧,住院帳單只是開始,出院之後才是真正的燒錢。
這兩塊,不只是「會發生的風險」,而是退休後的高機率支出。退休後,自費醫療每年都是一筆固定開銷;一旦遇上重大疾病,新藥、自費醫材加起來,一次上百萬並不少見。
醫療費:健保有,但自費才是大筆的
很多人覺得「反正有健保」,放心了很多。健保確實是台灣最有價值的社會保障之一,但它保的是「基本那部份」。
真正讓退休族痛的,是健保沒給付的部分:自費醫材、新式藥物、特殊處置。這幾年住院帳單的結構已經跟二十年前不一樣了。真正花大錢的,不是病房費,是那些「健保不給付、但醫生建議你做」的項目。
而且,醫療費用漲得通常比一般物價快。退休後規劃的 30 年,如果沒有預留這一塊,早期覺得夠用的退休金,後半段會變得很勉強。
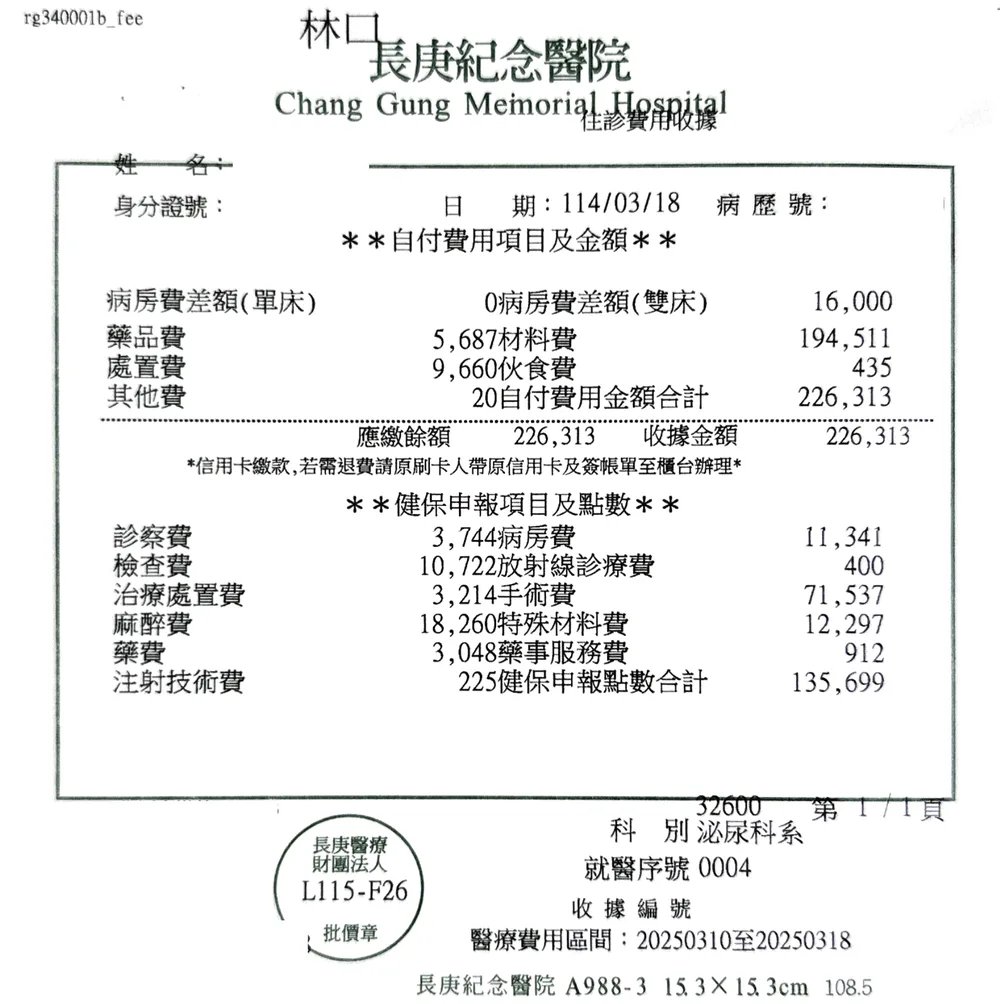
長照費:三筆錢,缺一筆都不算完整
如果有一天需要人照顧,帳單不只一張。長照費用可以拆成三筆:
- 一次性的居家改造病床、輪椅、扶手、浴室改裝,花費依改造範圍差異很大,常是一筆不小的一次性支出
- 每月固定的照護費台籍看護費用最高;外籍看護相對低,但薪資之外還要加計健保、就業安定費等;住機構的月費依機構類型與地區差異很大;耗材加上復康巴士,每月再加 1 到 3 萬
- 家屬的隱形成本如果是子女自己照顧、需要辭職或減少工時,月薪 5 萬的家屬一年隱形損失就是 60 萬。這筆最容易被忽略,也最傷
依官方統計,112 年國人平均壽命約 80.2 歲(內政部),健康平均餘命為 72.45 歲(衛福部統計處),相減約 7.8 年,是平均處於「不健康」狀態的年數。這是全體平均,不等於每個人都需要長照這麼久,有人更短、有人更長。如果用每月 5 萬、照顧 7 年試算,光是這一塊就超過 400 萬元,還不算改造費和隱形成本。
長照費是出院之後才開始的帳,
醫療險保的是住院,不是後面那段。
政府的長照補助,補得到多少?
很多人聽到長照費用的數字,第一個反應是:「不是有政府長照補助嗎?」
有,但補的是「一部份」,不是全部。
政府的長照 3.0 制度,依照失能等級給付「四包錢」:照顧服務、交通接送、輔具改善、喘息服務。最高等級(CMS 第 8 級)的照顧服務,每月補助上限約 3 萬 6 千元,一般戶還要自付 16%(低收、中低收比例不同;實際以衛福部最新公告為準)。
三層防線,才算完整
退休後的健康風險,需要三層對應:
- 健保打底涵蓋基本住院與醫療,是不可或缺的地基
- 醫療險補自費缺口實支實付型醫療險,針對住院期間的自費醫材、特殊處置實報實銷,補健保補不到的那一塊
- 長照或失能險補照顧費出院後的長期照顧費,由長照險或失能扶助險補位;這一層是最常被忽略、也值得提早了解的一層
第三層還有一個容易被跳過的細節:長照險和失能扶助險雖然常被放在一起講,兩者啟動理賠的條件卻完全不同,一個看生活能不能自理,一個看身體哪個部位永久損壞。同一種疾病,可能一張賠、另一張不賠。這部分我在失能險和長照險,理賠條件差在哪那篇有完整拆解。
這三層缺了哪一層,退休後的財務防線就有洞。最常見的情況是:第一層有,第二層買了舊的日額型,第三層完全沒有。等到真的需要長照,才發現當初估算的退休金根本不夠撐。
另外要知道的是:保費和核保條件會跟著投保年齡與健康狀況改變,年紀越大,保費通常越高、核保也可能越嚴。
下一步指引
如果你看完這篇,想知道自己的退休規劃有沒有把這兩塊算進去,可以先做一件事:
- 翻一下手上的保單:確認醫療部分是日額型還是實支實付?長照或失能的保障有沒有?光是弄清楚這兩個問題,就能大致知道自己的防線缺口在哪裡。
- 找我聊聊:30 分鐘,我們把你目前的退休規劃和保障配置攤開來看:醫療那一塊有沒有跟上自費趨勢、長照那一層有沒有缺,再決定要不要補、怎麼補。